財經中心/綜合報導
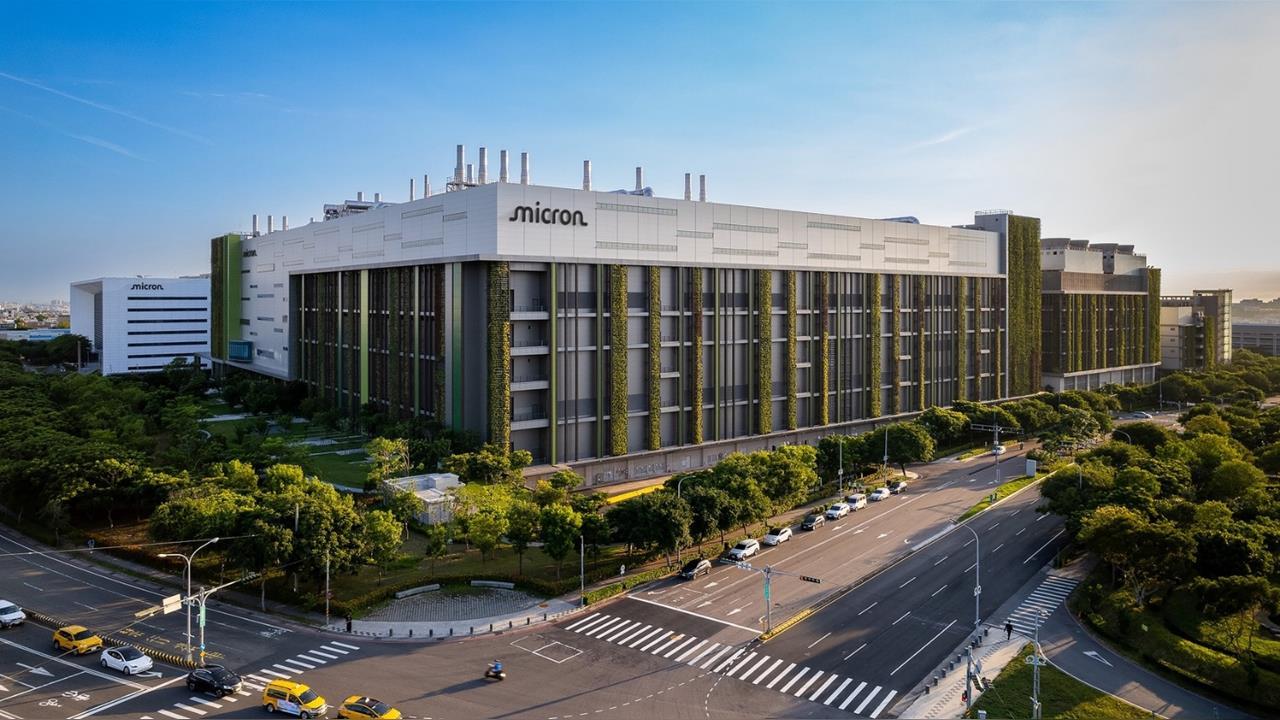
人工智慧(AI)算力需求呈爆發式成長,記憶體大廠美光(Micron)成為全球科技投資人瘋狂追逐的焦點對象!外媒最新分析報告指出,美光股票在 2026 年表現極為璀璨耀眼,迄今飆漲約 220%,高居標普 500 指數成分股第 4 名。儘管漲幅驚人,美光目前本益比卻低得離譜,隨著高頻寬記憶體(HBM)與 DRAM 全球產能被搶購一空、供需失衡恐一路蔓延至 2030 年後,報導鐵口直斷美光在 2027 年完全有實力再展狂潮,股價甚至具備直接翻漲 4 倍的恐怖爆發力。
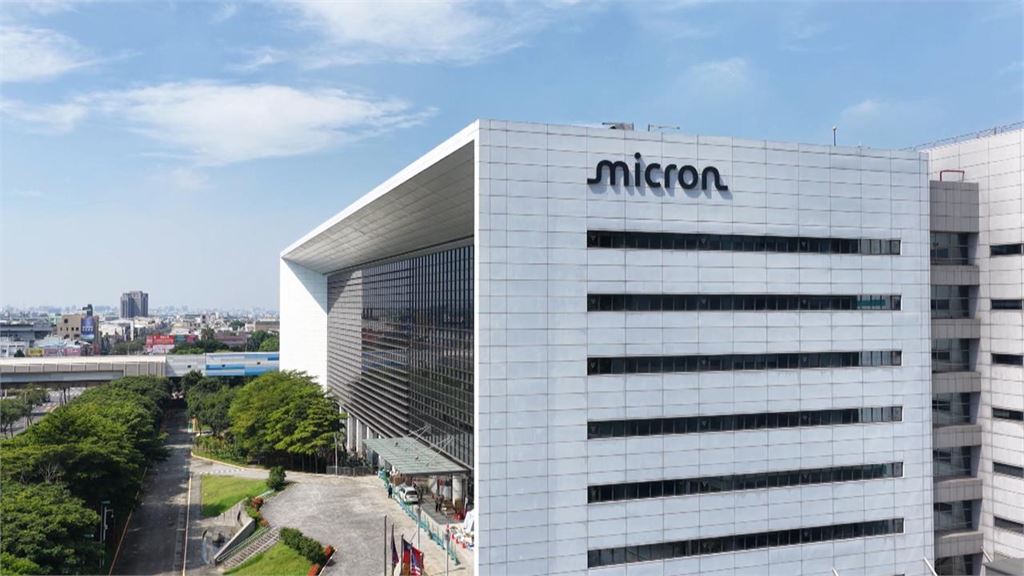
根據《The Motley Fool》報導,美光核心業務涵蓋 DRAM 與 NAND 快閃記憶體,其中高效能 DRAM 的特定分支「高頻寬記憶體(HBM)」,正是當前全球 AI 算力基礎設施的核心心臟。目前全球記憶體產能根本無法滿足暴增的 AI 需求,產業處於嚴重限制狀態。美光日前在法說會上更直言警告,記憶體市場緊繃的局面在 2027 年與 2028 年恐將進一步惡化。
為了全力應對這股巨浪,美光計畫在未來兩年內新建 6 座生產設施(3 座於 2027 年年中開出、3 座於 2028 年開出)來大幅提升產能。然而美光的強勁對手 SK 海力士(SK Hynix)近期早已證實,其直至 2029 年的 HBM 與 DRAM 產能已經全部被客戶提前預訂一空!這意味著美光同樣面臨無比龐大的訂單排隊潮,記憶體晶片價格將在未來數年持續高企,以往傳統的產業週期性低迷恐怕至少要延後 5 年以上才會降臨,讓美光有充裕時間賺取驚人暴利並大力回購股票回饋股東。
報導特別強調,儘管今年股價大幅飆升,美光目前的評價面卻處於極度低廉的狀態,過去 12 個月的本益比僅 12 倍、預估本益比更是低至 5 倍。若對比過去美光本益比經常突破 20 倍的歷史水準,一旦市場估值回歸常態且達到分析師獲利預期,美光 2027 年的股價將有高達 4 倍的翻倍空間。
面對近期市場對科技巨頭資本支出(Capex)過高的過度擔憂,分析師批評這是短視近利的看法。各大 AI 雲端巨頭均已公開明確表示,投資不足導致落後的風險遠比過度投資可怕得多。美光在 AI 基礎設施建置中扮演不可或缺的關鍵角色,當前股價被嚴重低估,極可能是投資人進場佈局的絕佳時機。
《民視新聞網》提醒您:內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。