財經中心/綜合報導
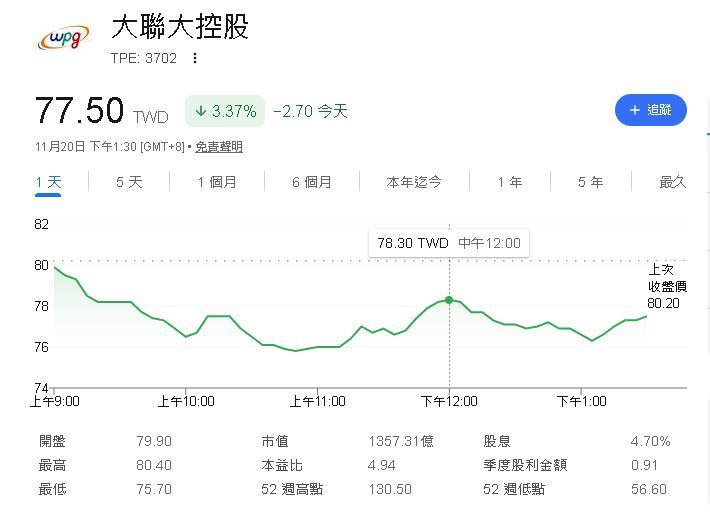
台新投顧:大聯大(3702)高股息配發提供下檔保護,且評價低。建議:維持買進。
26年第三季每股盈餘5.96元優於預期,26年第四季獲利維持高檔
26年第三季營收5099億元(+12%季營收成長率)優於預期之4829億元,亦優於財測營收之4600-5050億元,毛利率4.42%約當前季,營業利益144.96億元(+21%季營收成長率)優於預估值6%,財務成本40.32億元(+41%季營收成長率),稅後純益103.9億元(+21%季營收成長率),每股盈餘5.96元創新高並優於預期之5.7元。展望26第四季,儘管進入傳統淡季,但記憶體報價持續上漲,估計26年第四季營收5066億元(-1%季營收成長率),因推估財務成本上揚且其他業外收益減少,稅後純益89.06億元(-14%季營收成長率),每股盈餘5.09元。
記憶體漲勢趨緩將致使毛利率略降,但獲利能力相對模組廠穩健
就半導體市況展望而言,Gartner預估半導體產值1.68兆美元(+108%年營收成長率),並預期2027年產值2.34兆美元(+39%年營收成長率),其中資料中心和伺服器應用2025-2029年複合年均成長率+54.9%最佳,CSP業者持續增加投資AI相關基礎建設,集邦預估2026和2027年全球九大 CSP資本支出分別為0.95兆美元(+106%年營收成長率)和1.53兆美元(+60%年營收成長率),業者對於AI基礎投資強勁。AI浪潮推升AI Server、通用Server、高效能儲存、高速互連、記憶體、電源管理以及網通零組件等強勁拉貨動能,公司將營運資金主要用於獲利性較佳產品線,其中記憶體營收占比由25年第一季23%大幅提升至26年第三季之58%,記憶體業務佔比約當記憶體占半導體產值比重,主要原廠中僅一家大聯大沒有取得代理,為今年營收獲利創高主因。此外,儘管記憶體原廠於26年第二季至26年第三季與主要客戶簽訂長約後,記憶體合約價季漲幅逐漸收斂下,將致使毛利率略降,但公司對原廠收取固定利潤率,不若記憶體模組廠背負龐大庫存,獲利表現相對穩健。
已完成CB籌資因應資金成本上揚,LaaS倉儲代工服務為營運長期成長另一動能
隨資金成本和營運資金需求提升,大聯大已發行150億元可轉債因應,26年第三季財務成本占營收比率為0.79%,前波利率上行循環時,財務成本占營收比率約1%,推估2027年大聯大利息費用+56%年營收成長率,此為明年營收成長但獲利持穩另一主因。大聯大近年來積極拓展LaaS 倉儲代工服務,將原先集團內部倉儲服務開放給外部客戶使用,包含既有OEM/ODM 等系統廠和上游原廠皆為LaaS 服務目標客戶,目前占公司商品交易總額(GMV)約3.4%,預期該業務長期複合年均成長率雙位數以上成長,LaaS 將為營運長期成長另一動能。
維持買進理由:預估2026和2027年每股盈餘分別為19.11 元和19.02 元。考量高股息配發提供下檔保護,且評價低,維持買進評等,TP105元。
《民視新聞網》提醒您:內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。