財經中心/綜合報導
對最新藥華藥法說會,元大投顧蔣欣穎分析之產業概況:藥華藥3Q26獲利大幅增長主要受惠於美日高價市場銷量強勁增長、Ropeg注射筆開賣挹注、5M26美國藥價調升以及美元升值帶動。展望後市,行銷團隊擴編效益將逐漸顯現,ET適應症於美日等主要市場納入商業保險後加速處方放量,惟新適應症ET保險覆蓋仍須時間,配合PV市場滲透率持續提高與Ropeg注射筆顯著改善病患遵從性。隨Ropeg在全球MPN市場滲透率提升,預期未來Ropeg在美國用藥人數(包括PV及ET患者)每年可增長1,500~2,000人以上,加上美國藥價因應通貨膨脹每年調漲高個位數至雙位數,帶動長期營運強勁增長,惟目前評價合理,建議回檔再留意。
※重點摘要
1.原發性血小板過多症(ET)陸續取得台灣、日本、美國及中國藥證,9M26已開始實質貢獻營收,且日本與美國均取得全線(All ET)適應症核准,預計韓國於2027年初取證,新加坡藥證申請已獲受理。
2.早前期原發性骨髓纖維化(PMF)全球三期臨床試驗(HOPE-PMF)收案超收至160人,9M26順利通過DSMB審查並確認安全性,公司預計2027年完成試驗並於2028年解盲並提出多國藥證申請。
3.竹北新廠目前正密集進行內部無塵室、管線系統、機電工程與製程設備安裝測試,維持預計2027年完工並正式投產之目標,投產後將大幅提高原液與商業化製劑自主供應規模。
※營運概況
4. 3Q26藥華藥單季合併營收達77.6億元(QoQ +13.19%/YoY +99.29%),呈現近翻倍之強勁成長走勢,主因美日兩大核心市場銷售動能維持高速擴張,加上產品組合優化持續帶動單季營運創高。
5. 3Q26單季營業利益為31.3億元(YoY +168.38%),本業獲利增幅遠高於營收成長幅度,單季營業利益率達40.32%(YoY +10.38ppt),反映營收規模擴大帶動營業槓桿顯著發揮。
6. 3Q26單季營業費用率為56.52%(YoY -5.12ppt),費用年增率為82.74%,費用增加主要受董事會通過認列員工認購庫藏股費用約4.7億元,以及因應ET上市擴編全球業務行銷團隊所致。
7. 3Q26若排除認列庫藏股非經常性費用4.7億元之影響,單季營業費用年增率實質降至63%,費用率降至50.4%,營運費用管控維持在穩健水準。
8. 3Q26單季稅後淨利為29.2億元(YoY +98.45%),單季EPS達7.08元續創歷史單季新高,淨利率因3Q25基期認列所得稅利益而呈現持平於37.6%。
9. 3Q26單季毛利率達96.84%(YoY +5.2ppt),毛利結構攀升主因美日高價市場營收比重擴大、美國藥價於5M26調漲後完整貢獻一整季,以及新台幣貶值匯率正面效應發酵。
10. 3Q26單季有效所得稅率約為10%,所得稅率較低主要來自依法申請之研發與投資抵減項目認列,公司預期隨年度抵減額度耗盡,2027年起所得稅率將逐步朝20%法定水準靠攏。
11. 9M26累計合併營收達197.3億元(YoY +83.54%),累計營業利益達83.7億元(YoY +148.65%),營業費用率由58.08%降至51.19%(YoY -6.89ppt),本業獲利已展現大幅跳升態勢。
12. 9M26累計稅後淨利達76.0億元(YoY +113.03%),前三季累計EPS達18.43元,獲利表現已達2025年全年獲利水準的近1.5倍,財務體質與獲利能力大幅強化。
13. 1-10M26藥華藥全球累計自結合併營收已達226億元(YoY +86%),相較2025年全年營收157億元呈現顯著跳升,顯示全球商業化銷售網絡成熟放量。
14. 公司針對美國醫療保險追溯調整(CMS)表示,2025年度CMS追溯調整預計於2026年全數處理完畢,3Q26與2Q26涉及之金額規模相近,剩餘金額相對前兩季較小且主要反映於營收調節。
15. 公司目前資本配置聚焦於營運產能擴建、授權與少數股權併購投資,以及回饋股東之股利政策,董事會已決議投資6.75億元參與生技創投基金「碩曜一號有限合夥」以尋求海外併購案源。
16. 公司董事會通過以不超過6,100萬美元(約新台幣19.7億元)購置位於美國麻州Lexington之商用不動產作為北美研發與營運基地,整合旗下子公司資源並強化自有細胞治療製造量能。
※未來展望
17.展望2027年營運表現,管理層預期在PV與ET雙適應症全球滲透率加速擴大下,營收成長率將持續遠高於費用增幅,帶動全年營業費用率進一步降至40%~50%區間。
18.公司針對長期獲利結構目標指出,目前單季營業利益率已突破40%,隨著全球銷售規模經濟效益放大,未來中長期營業利益率目標將向國際一線大型藥廠前段班水準(40%至55%)看齊。
19.海外市場定價策略方面,Ropeg在美國各適應症之公定批發標價(WAC)維持一致規格,終端淨價差異主要來自各保險機構之合約折扣與回扣條款,中國大陸市場短期則仍以維持自費市場運作為主。
20.美國市場商業保險覆蓋方面,Ropeg於ET適應症已順利納入美國主流商保給付體系,大幅提升臨床患者之用藥可近性(Accessibility),預期保險開通將帶動後續處方量加速放量。
21.韓國ET藥證目前主管機關審查進度持續推進,預計於2027年初取得藥證,而新加坡ET藥證申請已於2026/10/12獲官方受理,亞洲高價值市場版圖持續擴張。
22.新劑型滲透展望方面,Ropeg注射筆已於7M26在美國上市銷售,由於顯著提升患者自我注射之便利性與依從性,獲得醫師與病患高度正面回饋,自10M26起實質擴大營收貢獻,有效帶動新病患採用與既有病患留存率,將成為推升4Q26與2027年營收之重要動能。
23.ET處方增長節奏預期將顯著快於PV上市初期軌跡,主因公司已於MPN領域建立成熟之商業化與MSL醫學團隊,且第一線血液科醫師對藥物安全性已具備高度認知。
24.全球銷售渠道拓展方面,公司正積極將推廣觸角由大型醫學中心(Medical Center)延伸至在地社區醫院(Community Hospitals),透過強化基層醫師臨床衛教加速處方轉換率。
25.竹北新廠目前正密集進行內部無塵室、管線系統、機電工程與製程設備安裝測試,維持預計2027年完工並正式投產之目標,投產後將大幅提高原液與商業化製劑自主供應規模。
26.波多黎各生產基地建廠專案目前已完成整體廠區Layout與工程規劃,正同步進行主管機關法規申報與主要設備下單採購,未來將作為北美市場在地化供應之關鍵樞紐。
※臨床進度
27.早前期原發性骨髓纖維化(PMF)之全球三期關鍵臨床試驗(HOPE-PMF)收案已全數完成,最終收案人數達160人呈現超額收案,劑量設計涵蓋250mcg、350mcg及500mcg劑量組別。
28.HOPE-PMF臨床試驗於9M26順利取得獨立資料安全監測委員會(DSMB)之正面審查建議,臨床安全性無虞並獲准維持原試驗設計推進,公司預計將於2028年進行解盲並申請藥證。
29.公司引述多項研究者發起試驗(IIT)數據指出,Ropeg在PMF病患治療第12週時即展現高達61.4%之血液學治療反應率(Treatment Response Rate),且能顯著調降白血球與血小板數值。
30.皮膚T細胞淋巴瘤(CTCL)適應症目前已被最新版美國NCCN指南列為當Pegasys等干擾素短缺或無法取得時之首選替代用藥,公司目前正積極準備二期IIT試驗之IND臨床申報。
31.公司規劃於2026至2027年間推進多項研發管線進入人體臨床試驗(IND),研發方向涵蓋次世代Type 2 JAK2抑制劑、突變型CALR(mCALR)抗體、雙特異性抗體(PD1-IL2)及Novel mAb-ADC。
32.次世代新藥布局方面,公司除持續優化自研PEGylation平台衍生之細胞激素(PEG-Cytokines)外,已完成收購予宇生技以深化RNA藥物與體內CAR-T技術實力,建構新一代MPN全方位產品線。
※產業概況
33.美國骨髓增生性腫瘤(MPN)整體病患人口基數龐大,美國境內真性紅血球增多症(PV)病患約16.3萬人、原發性血小板過多症(ET)約17萬人,而早前期PMF患者約1.4萬人且高度缺乏有效藥物。
34.日本與美國監管機構核准Ropeg用於所有成人ET患者(All-line ET),日本潛在ET病患族群約6.3萬名,美國潛在病患約17萬名,全線核准大幅拓寬臨床用藥適用範圍。
35.在美國NCCN最新治療指引中,Ropeg於PV低風險與高風險病患族群均被列為第一線首選推薦用藥,確立其在紅血球增生領域之長期標準治療地位。
36.競爭藥物比較方面,新興調控鐵機制藥物Rusfertide目前於NCCN指引僅列入註腳(Footnote),僅適用於頻繁放血或無法耐受放血之特定族群,且必須作為現有療法之附加合併用藥。
37.臨床機轉差異方面,調控鐵機制藥品僅能單純抑制紅血球生成以減少放血頻率,並無法取代細胞減量療法,亦無法改善血小板或白血球異常引發之血栓(Thrombosis)及出血併發症風險。
38.國際頂尖期刊與醫學會議研究指出,Ropeg具備降低JAK2突變等位基因負擔(Allele Burden)之潛力,有助於延緩或阻斷疾病進展至不可逆之骨髓纖維化(MF)階段,展現疾病修飾(Disease-modifying)特質。
39.臨床數據顯示,PV病患接受Ropeg合併放血治療後,約81.3%之受試者可達到完全血球容積控制並顯著減少放血頻率,約八成患者最終免於長期常態放血,推動臨床治療典範轉移。
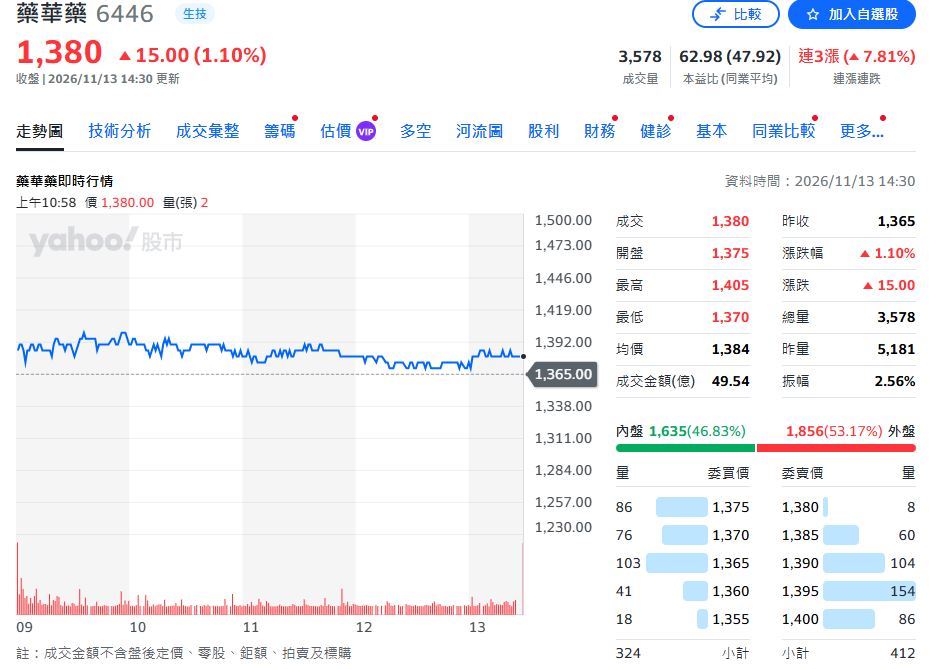
※6446 TT_藥華藥:元大 Increase TP +28% from 1125 to 1435 ,Hold, Potential +12.1%, (MKT Consensus 2026 EPS:25.4)
※6446 TT_藥華藥:SinoPac TP 0% from 2143 to 2143 ,Buy, Potential +67.4%, (MKT Consensus 2026 EPS:25.4)
《民視新聞網》提醒您:內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。