財經中心/綜合報導
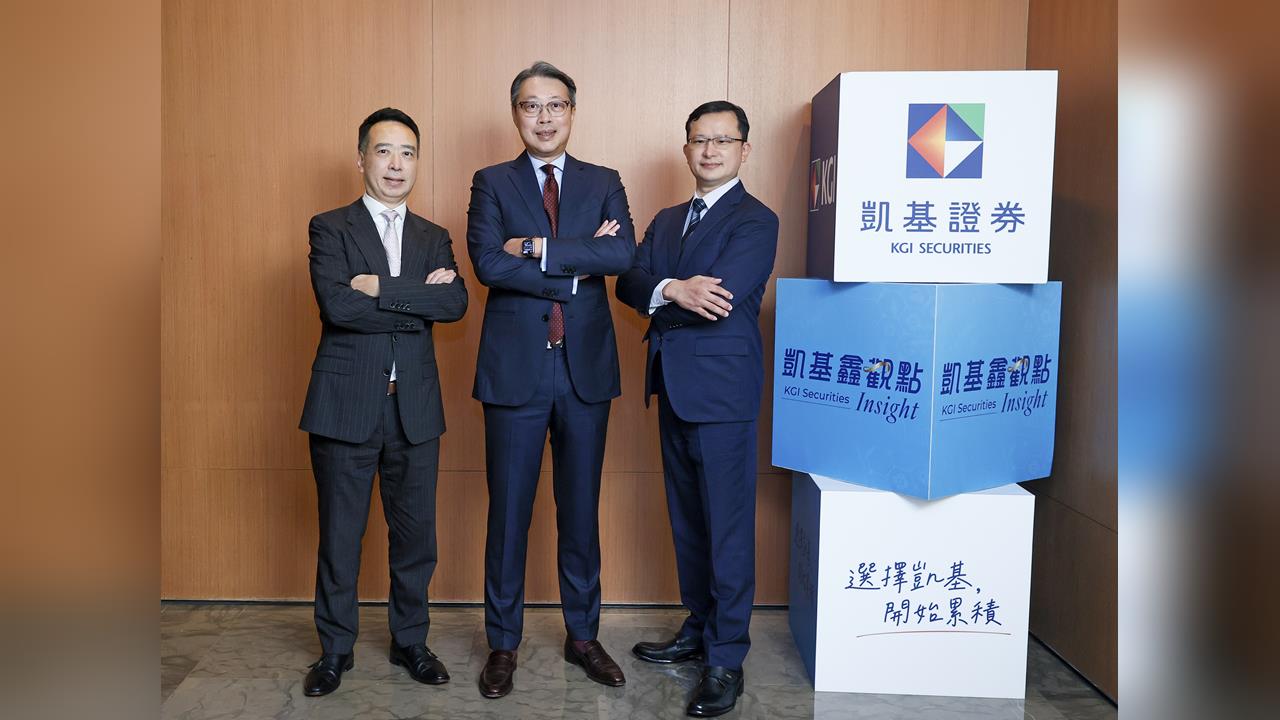
展望2027年,全球經濟仍具韌性,但隨AI資本支出增速變化,加上高利率環境影響,市場將更重視企業獲利、現金流與投資效益。凱基證券今(17)日舉辦「凱基鑫觀點2027投資展望」記者會,由凱基投顧董事長朱晏民、凱基證券理財顧問部協理鄭義崧與凱基香港國際財富管理首席投資總監梁啟棠,從全球經濟、台股、大中華市場及資產配置等面向解析投資趨勢。隨AI投資焦點從追逐成長想像,進一步轉向企業能否將投資轉化為實際營收與獲利,協助投資人掌握結構性成長的布局契機。
凱基投顧董事長朱晏民以「AI投資FOMO 2.0」為題,指出AI長期成長趨勢未變,但投資邏輯正從追夢走向變現。大型雲端服務供應商(CSP)自由現金流短期承壓,預期2027年可望進入規模化變現階段,2028年進一步迎接現金流收成期。即使AI資本支出年增率放緩,主要反映高基期而非需求反轉,預期2027至2028年AI產業有望逐步進入「金髮女孩」階段,在成長適度降溫下,反而有助產業走得更長、更穩健。
台股方面,企業獲利基本面仍具韌性,將持續支撐多頭行情。2027至2028年資料中心建置需求依然明確,供應鏈目前亦未見訂單轉弱跡象。儘管成長率放緩及資金成本居高不下,估值下修壓力仍難完全避免,但第四季以來,市場已陸續消化AI融資、現金流及政治監管等疑慮,股價修正也使估值明顯收斂。隨著市場情緒逐步回穩,加上企業獲利持續成長,台股仍有望重回基本面主導的上升軌道。產業布局上,隨AI應用從訓練逐步走向企業推論,半導體投資主軸聚焦「CPU>TPU>GPU」,晶圓代工、散熱、網通PCB、電源供應器等AI供應鏈亦可望受惠規格升級與附加價值提升。
大中華市場方面,凱基香港國際財富管理首席投資總監梁啟棠指出,預估中國2027年GDP成長4.4%,香港2027年GDP成長預測則上調至2.8%。儘管中國經濟仍面臨企業利潤率、房地產等結構性挑戰,但居民收入持續溫和增長,有助支撐消費表現;隨市場逐步從「估值重估」轉向「盈利驅動」,企業基本面與獲利能見度的重要性也將進一步提升。
展望2027年中港市場,建議以槓鈴策略構建投資組合,左側以具備剛性需求、良好派息記錄及不受週期性因素影響的優質高息防禦板塊作組合基石,如銀行、電力及電信等行業;右側則傾向具備政策支持的增長性行業,如生物科技與人形機器人等長期成長題材。
在全球資產配置上,凱基證券理財顧問部協理鄭義崧以「藍色浪潮襲來」為題解析投資策略,財富管理團隊預估2027年全球GDP成長率將由2026年的3.1%回升至3.4%,通膨壓力則有望於下半年逐步緩解。美股企業獲利仍具支撐,但在高利率與AI資本支出增速放緩下,預期市場波動加大,投資焦點也將從AI資本支出,進一步轉向企業應用、盈利、自由現金流與償債能力。
面對市場波動,資產配置的重要性同步提升。隨美國通膨預期降溫,美股與美國公債重新回到較明顯的負相關關係,可透過高信評投資級債的穩健收益,以股債配置方式分散投資組合風險。此外,AI帶動的生產力提升,有望提高全球經濟的結構性成長底線,投資策略可兼顧「景氣週期」與「AI生產力週期」,掌握長期結構性機會。
凱基證券表示,2027年投資機會並未消失,而是市場評價標準將由「成長想像」進一步轉向「獲利兌現」。面對AI產業進入變現驗證階段,以及不同市場與產業表現更加分化,投資人應更關注企業獲利品質與長期競爭力,並透過跨市場、跨資產配置分散風險。凱基證券將持續整合集團研究、投資與財富管理資源,協助投資人掌握全球結構性趨勢,穩健布局長期投資機會,為未來持續累積資產成長動能。
《民視新聞網》提醒您:內容僅供參考,投資人於決策時應審慎評估風險,並就投資結果自行負責。